Sismo del 10 de agosto · Reclamación de seguro

La aseguradora paga lo que puedas probar.

Al 2 de octubre había 97.251 reclamaciones por el sismo y las aseguradoras habían pagado cerca del 9 % de lo reservado. El artículo 1077 del Código de Comercio deja la prueba en tus manos: que el daño lo causó el sismo y cuánto cuesta repararlo. Leemos tu póliza, medimos el daño y firmamos ese soporte técnico.

Diagnóstico por fotos sin costoRespuesta en menos de 2 horas hábilesInforme con matrícula COPNIA
2 días
Mediana de la visita al informe
$952K
Peritaje para reclamación · IVA incl.
COPNIA
+ Ordem dos Engenheiros (Portugal)
Fasecolda · cifras al 2 de octubre de 2026

La plata está reservada. Lo que falta es la prueba

Las aseguradoras ya reservaron el dinero, pero han pagado poco y empiezan por las pérdidas totales y los colapsos. El daño parcial —grietas, muros, acabados, que es la mayoría de los casos— va después. Lo que acorta la fila es llegar con el expediente completo.

97.251
reclamaciones presentadas por el sismo
$6,3 billones
en reservas para pagarlas
$571.010 M
pagados: cerca del 9 % de lo reservado
70.298
reclamaciones de incendio y terremoto, por $5,65 billones

Fuente: Fasecolda, corte del 2 de octubre de 2026, publicado por El Espectador el 6 de octubre. El mes que tiene la aseguradora para pagar (C.Co. art. 1080) corre desde que acreditas la ocurrencia y la cuantía. Sin expediente completo, ese reloj no arranca.

Antes de reclamar

¿Tienes seguro? Probablemente sí, y quizá más de uno

Mucha gente cree que no está asegurada y sí lo está. Estas son las cuatro pólizas que aparecen en los casos del sismo.

La que casi todos tienen

Crédito hipotecario o leasing habitacional

El banco exige una póliza de incendio y terremoto sobre el inmueble mientras debas el crédito. Si tienes crédito hipotecario o leasing, casi seguro tienes amparo de terremoto. Pídele al banco la carátula de la póliza.

El banco figura como beneficiario oneroso: cobra primero, hasta el saldo de la deuda. Lo que sobra es tuyo.

La que compraste tú

Póliza de hogar

Revisa en la carátula si el amparo de terremoto está contratado para el inmueble y, aparte, para los contenidos. Lo que no está en la carátula no se reclama.

Fíjate también en el valor asegurado: si está por debajo de lo que cuesta reconstruir, la indemnización se reduce en proporción.

Edificios y conjuntos

Póliza de la copropiedad

La Ley 675 de 2001 (art. 15) obliga a asegurar los bienes comunes contra incendio y terremoto: estructura, fachada, escaleras, cubierta. Esa reclamación la radica la administración y es distinta de la tuya.

La grieta de tu alcoba es tuya. La de la escalera es del edificio.

Peritaje para copropiedades
Locales, bodegas, oficinas

Póliza de tu negocio

Las pólizas de daños materiales de empresas suelen incluir terremoto. Cambian el deducible y los amparos; la regla no cambia: la cuantía la pruebas tú.

Peritaje para empresas
El deducible · un caso real

El deducible se puede comer tu reclamación

Es la parte del daño que pagas tú antes de que la aseguradora ponga un peso. En terremoto suele ser alto y cada póliza lo calcula distinto. Un apartamento de Armenia lo muestra con números.

Armenia · apartamento · sismo del 10 de agosto de 2026

Daño fuerte en muros divisorios y acabados. Estructura sin daño.

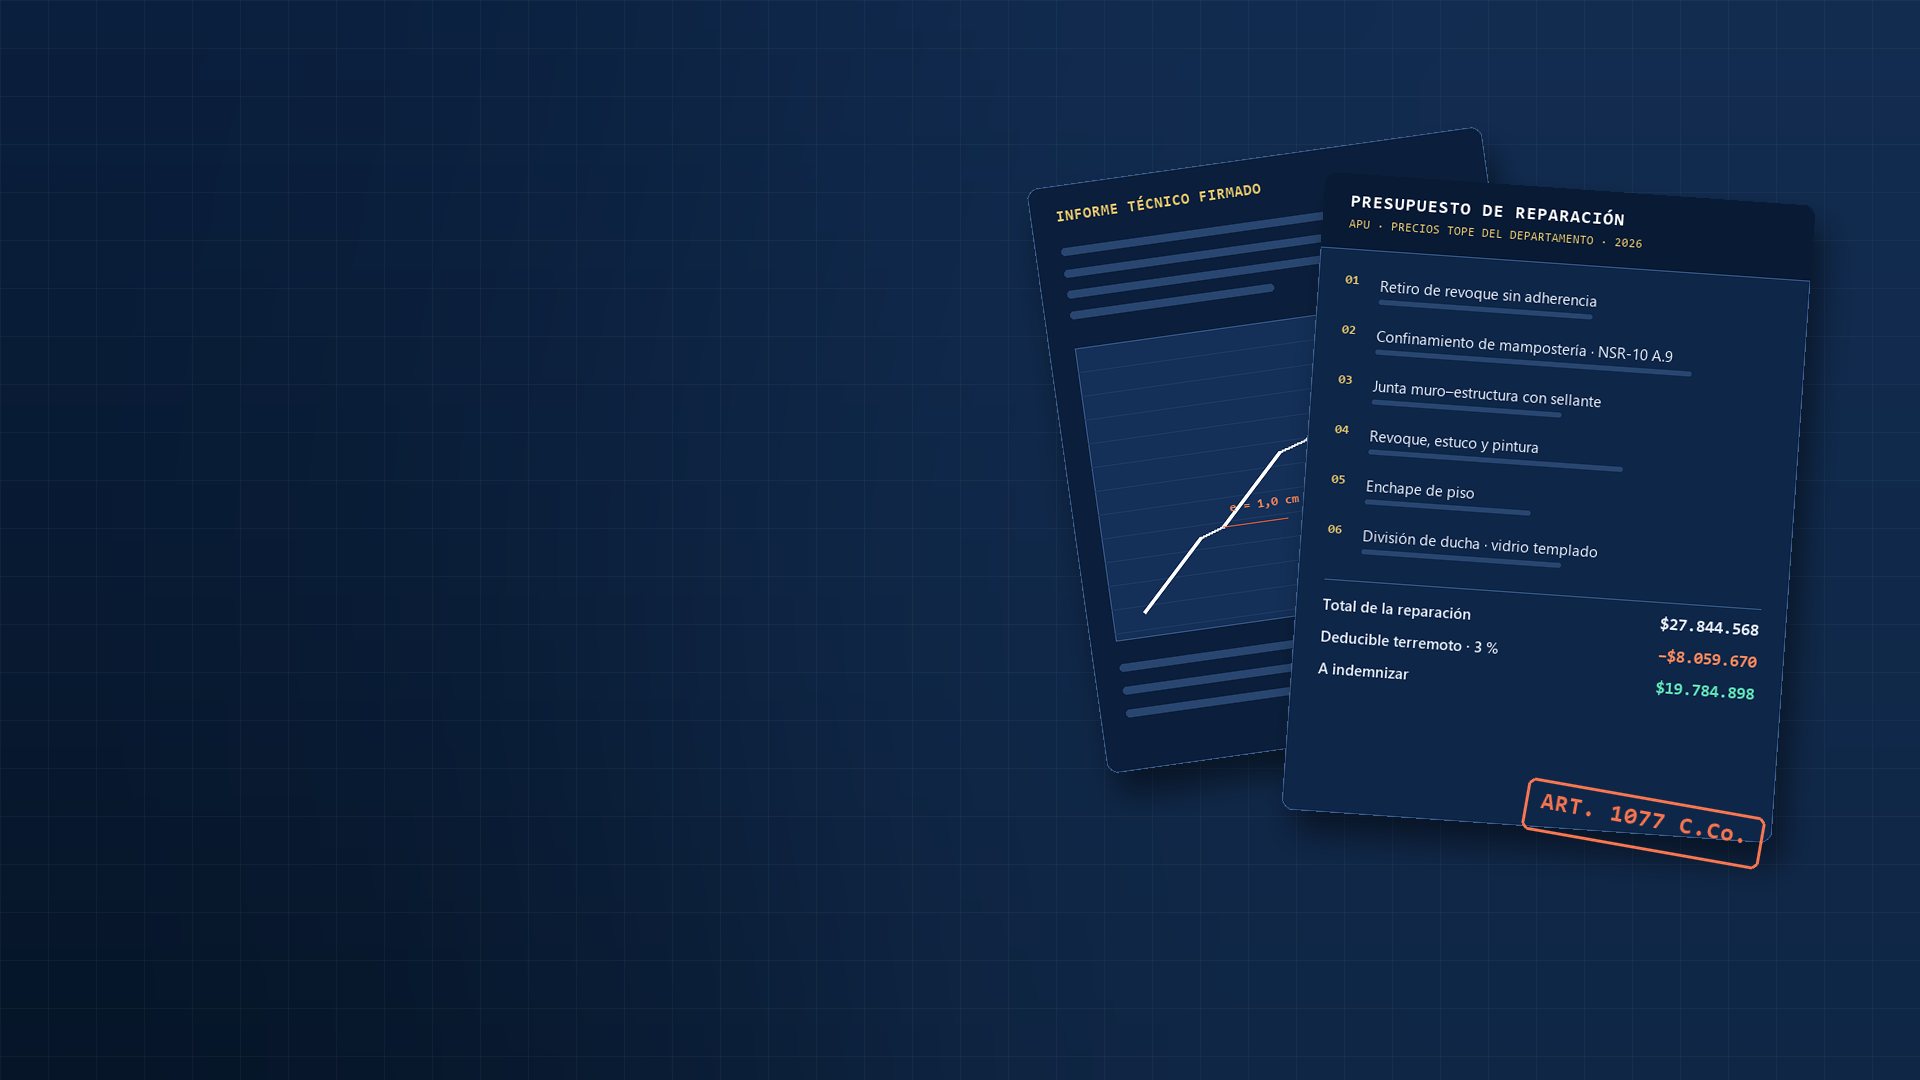
Reparación presupuestada (con APU)$27.844.568
Deducible: 3 % del valor asegurado−$8.059.670
A indemnizar$19.784.898

El deducible pesó el 29 % de la obra.

Si el presupuesto se hubiera quedado en resanar y pintar, no habría superado los cerca de $8 millones del deducible y la indemnización habría sido cero.

Lo subió la norma, no el criterio. La NSR-10 (A.10.10) obliga a reparar un daño fuerte en muros conforme al capítulo A.9, que exige que los muros no estructurales queden anclados para las fuerzas sísmicas de diseño (A.9.4.2). Reponer el revoque sobre el mismo muro no cumple. Confinarlo o sustituirlo sí, y eso fue lo que se presupuestó.

Los precios no los inventamos: 23 de los 30 ítems salieron tal cual del Listado de Precios Tope del departamento, vigencia 2026, y los ajustes van en columna aparte, a la vista. El ajustador discute un número, no treinta.

Deducible sobre el valor asegurado

Es el caso de Armenia: el 3 % de un valor asegurado de unos $269 millones, actualizado por índice. Se descuenta igual si el daño es grande o pequeño, así que un daño pequeño no alcanza a cobrar nada.

Deducible sobre la pérdida, con mínimo

En la póliza de un conjunto de Cali que revisamos: 2 % de la pérdida con mínimo de 5 salarios mínimos ($8.754.525), por cada reclamación. Diecisiete reclamaciones sueltas suman diecisiete mínimos: $148,8 millones. Si procede una sola reclamación de la copropiedad —depende de que el daño sea de bienes comunes y de que un dictamen documente cada unidad—, se descuenta uno.

Amparos que nadie reclama

Esa misma póliza tenía un amparo de cuotas de administración sin deducible y otro de gastos adicionales derivados del siniestro. Poner cada partida en el amparo que le corresponde también es cuantía. Por eso lo primero que hacemos no es la visita: es leer tu carátula.

Para que hagas cuentas con tu deducible

Entre el 18 de septiembre y el 6 de octubre presentamos 8 propuestas de reparación con APU y precios del listado oficial del departamento. Entre ellas, apartamentos: $9,2 M (Cali, daño no estructural), $9,8 M (Pereira, con parte de zonas comunes), $10,9 M (Santa Rosa de Cabal) y $32,5 M (Pereira). Casas: $50,6 M (Cali), $70,5 M (Circasia) y $81,8 M (La Tebaida, reparación y mejoramiento).

Qué entregamos y en qué orden

Primero la póliza. Después el daño. Al final, la cifra

Es el orden en que trabajamos los casos de seguro del sismo. Cada paso alimenta el siguiente y nada se firma sin medirlo.

  1. 1

    Carátula

    Amparos, valor asegurado, deducible, beneficiario y qué clausulado aplica.

  2. 2

    Visita

    Fotos fechadas con escala, medición de fisuras y mapa de daños por elemento.

  3. 3

    Informe firmado

    Ocurrencia, nexo causal, nivel de daño y alcance de reparación según la NSR-10.

  4. 4

    Presupuesto

    Si hay que reparar: cantidades y APU con precios del departamento. Se cotiza aparte.

  5. 5

    Expediente

    Informe, fotos y presupuesto editable, listos para que radiques por escrito.

  6. 6

    Observaciones

    Si objetan lo técnico, se contesta por escrito con el soporte.

  • Lectura de la carátula y del clausulado: qué contrataste, cómo se calcula tu deducible y qué condicionado aplica. En un caso de Armenia el PDF de la póliza traía dos clausulados distintos.
  • Informe técnico firmado por ingeniero matriculado COPNIA, con número de matrícula verificable.
  • Registro fotográfico fechado, con referencia de escala, y medición de fisuras.
  • Nivel de daño por elemento según la guía de la AIS y concepto de habitabilidad conforme a la NSR-10 (A.10).
  • Nexo causal bien escrito: separa la acción (el sismo) de las condiciones de la construcción, para que una frase descuidada no le entregue a la aseguradora una exclusión.
  • Daño medido y alcance de reparación que exige la norma: la base técnica de la cuantía.
  • Calendario de plazos de tu póliza: aviso, pago y prescripción.
  • Entrega con mediana de 2 días tras la visita, en PDF firmado; el presupuesto, si lo hay, también en archivo editable para el ajustador.

No somos ajustadores ni abogados. Intervenimos como la ingeniería del asegurado: ponemos el soporte técnico de la ocurrencia y la cuantía. La reclamación formal, el derecho de petición, las quejas y una eventual demanda los firmas tú o tu abogado. Con gusto le explicamos el informe.

Lo que hemos visto en los casos del sismo

Seis errores que te cuestan la indemnización

Ninguno es de mala fe. Se cometen por afán, y casi todos tienen arreglo solo hasta cierto punto.

Error 01

Reparar sin soportes

Lo urgente se hace: evitar que el daño crezca es tu obligación (C.Co. art. 1074) y esos gastos razonables los asume la aseguradora. Pero nada se tapa sin fotos fechadas, medición y, si vas a reparar, cotizaciones. Hay clausulados que piden autorización previa y otros solo cotizaciones: depende del tuyo.

Error 02

Aceptar el primer ajuste sin presupuesto propio

El ajustador lo contrata y le paga la aseguradora. Si la única cifra sobre la mesa es la suya, esa es tu indemnización. Una oferta se discute con cantidades y precios unitarios, no con fotos sueltas.

Error 03

No pedir la carátula ni el clausulado

Sin carátula no sabes qué contrataste ni cuánto es el deducible. En el caso de Armenia, el clausulado que señalaba la carátula daba 15 días hábiles para pagar —mejor que el mes del art. 1080— y no exigía autorización previa para reparar, solo cotizaciones.

Error 04

Presupuestar solo resanes

Un presupuesto de resanar y pintar casi nunca supera el deducible. Si el daño obliga a reparar conforme a la NSR-10, el presupuesto tiene que decirlo, con la norma al lado.

Error 05

Reclamar en la póliza equivocada

Fachada, escaleras, estructura y zonas comunes son de la copropiedad: esa reclamación la radica la administración (Ley 675, art. 15). Meterlas en tu póliza de hogar es invitar a una objeción.

Error 06

Dejar correr los plazos

El aviso tiene término en la póliza y en la ley (art. 1075); avisar tarde puede costar una deducción. La acción prescribe, como regla general, a los dos años (art. 1081). Y el mes para pagar no arranca hasta que acreditas ocurrencia y cuantía (art. 1080).

Y uno que no cometemos: inflar el daño. Un presupuesto exagerado se cae en la primera contrainspección, y las pólizas castigan la reclamación fraudulenta con la pérdida del derecho. La prueba sirve porque es exacta.

Precio cerrado · IVA incluido

Lo que cuesta el soporte técnico de tu reclamación

Todos los precios incluyen el IVA. El valor final de tu caso te lo damos por escrito antes de la visita, y es el que pagas.

Empieza aquí

Diagnóstico por fotos

Fotos del daño + carátula

Cuesta $0 COP · sin compromiso
  • Un ingeniero del equipo revisa tus fotos
  • Te decimos si el daño probablemente supera el deducible
  • Qué amparo aplica y qué documento necesitas
  • Si no vale la pena reclamar, te lo decimos

Respuesta en menos de 2 horas hábiles por WhatsApp (lunes a viernes, 08:00–20:00).

Bienes comunes

Copropiedad · etapa 1

Edificio de hasta 5 niveles

Desde $2,14M COP · IVA incluido Base $1.800.000 + IVA
  • Todas las unidades y zonas comunes del edificio
  • Separación entre bien común y bien privado
  • Base técnica para la póliza de la copropiedad
  • Conjuntos y edificios altos: por torres, pisos y unidades

La reclamación de bienes comunes la radica la administración. Ver peritaje para copropiedades.

Otros casos

Propuesta de reparación con cantidades y APU (cuando hay que reparar)Según el daño
Patología con ensayos, cuando se discute el origen del daño o el estado previo · casaDesde $4.760.000 IVA incl.
Las reglas, con número

Lo que dice la ley sobre tu reclamación

No es asesoría jurídica: es el marco con el que trabajamos el soporte técnico. Tu abogado lo aplica a tu caso.

C.Co. art. 1075 · El aviso

Hay que avisar el siniestro dentro de los 3 días siguientes a conocerlo; la póliza puede ampliar ese plazo. El aviso no necesita la cuantía: esa se acredita después.

C.Co. art. 1077 · La prueba es tuya

Al asegurado le corresponde demostrar la ocurrencia del siniestro y la cuantía de la pérdida. Las circunstancias que excluyen la responsabilidad las tiene que demostrar la aseguradora.

C.Co. art. 1080 · Un mes para pagar

Desde que acreditas tu derecho. Si no paga a tiempo, debe intereses moratorios: el interés bancario corriente aumentado en la mitad. Hay clausulados que dan un plazo más corto.

C.Co. art. 1081 · Dos años

La prescripción ordinaria de las acciones del contrato de seguro es de dos años desde que conociste el hecho. Entre peritajes, objeciones y respuestas, no es tanto tiempo.

SFC · Carta Circular 54 de 2026

Desde el 13 de agosto, los reclamos de los consumidores financieros afectados por el desastre se tramitan como queja exprés, con prioridad; en Chocó, Risaralda, Valle del Cauca, Caldas y Quindío, cualquier queja de quien viva allí. Las entidades no pueden exigir requisitos adicionales.

SFC · Circular Externa 007 de 2026

Del 26 de agosto: ordena a las aseguradoras agilizar el trámite y el pago de las reclamaciones y dar información clara del proceso, teniendo en cuenta que el sismo es un hecho notorio. Rige mientras dure la situación de desastre (Decreto 1171 de 2026).

Diagnóstico por fotos · sin costo

Mándanos el daño y la carátula. Te decimos si vale la pena reclamar

Déjanos tus datos y te abrimos WhatsApp para que adjuntes las fotos y la póliza. Un ingeniero del equipo te responde en menos de 2 horas hábiles. Si hace falta visita, te la cotizamos antes.

Preguntas frecuentes

Lo que nos preguntan antes de reclamar

¿Mi seguro cubre los daños del terremoto?

Depende de la carátula. Si tienes crédito hipotecario o leasing habitacional, casi seguro tienes una póliza de incendio y terremoto, porque el banco la exige: pídele la carátula. Si compraste una póliza de hogar, revisa que el amparo de terremoto esté contratado para el inmueble y, aparte, para los contenidos. Si vives en propiedad horizontal, los bienes comunes (estructura, fachada, escaleras, cubierta) los cubre la póliza de la copropiedad que exige el artículo 15 de la Ley 675 de 2001, y esa reclamación la radica la administración.

¿Cuánto me van a descontar de deducible?

Lo que diga tu carátula. En terremoto se pacta como un porcentaje del valor asegurado o de la pérdida, a veces con un mínimo en salarios mínimos. En un apartamento de Armenia el deducible fue el 3 % del valor asegurado, unos $8 millones: el 29 % de una reparación presupuestada en $27,8 millones. Si el presupuesto se hubiera quedado en resanes, no habría superado el deducible y la indemnización habría sido cero. Por eso el presupuesto tiene que incluir todo lo que la NSR-10 obliga a reparar.

La aseguradora ya mandó el ajustador. ¿No basta con eso?

El ajustador lo contrata y le paga la aseguradora para valorar el siniestro dentro de su póliza. El artículo 1077 del Código de Comercio pone en cabeza del asegurado demostrar la ocurrencia del siniestro y la cuantía de la pérdida. Si la única cifra sobre la mesa es la del ajustador, esa será tu indemnización. Nuestro informe es el soporte técnico propio con el que se discute. No prometemos un resultado con la aseguradora.

Ya empecé a reparar. ¿Perdí el derecho a reclamar?

No necesariamente. Evitar que el daño crezca es una obligación del asegurado (artículo 1074 del Código de Comercio) y la aseguradora debe asumir los gastos razonables de esas medidas. Lo que importa es que exista registro del estado anterior —fotos y video fechados, mediciones— y soportes de lo que gastaste. Algunos clausulados exigen autorización previa para reparar y otros solo cotizaciones: hay que leer el tuyo. Si ya reparaste sin registro, cuéntanos qué tienes y te decimos qué se puede sostener.

¿Cuánto cuesta el peritaje para la reclamación?

El diagnóstico por fotos es gratis. El peritaje para reclamación de una casa, apartamento u oficina cuesta desde $952.000 con IVA incluido (base $800.000 más IVA): lectura de la carátula y del clausulado, visita técnica e informe firmado con ocurrencia, nexo causal, nivel de daño y alcance de reparación. Si hay que reparar, te presentamos la propuesta de reparación con cantidades y precios unitarios (APU con el listado oficial de precios del departamento, vigencia 2026); se cotiza aparte, según el tamaño del daño. En copropiedades, la etapa 1 de un edificio de hasta 5 niveles arranca en $2.142.000 con IVA incluido.

¿Ustedes me representan ante la aseguradora?

No. CRÉER es una firma de ingeniería: intervenimos como la ingeniería del asegurado, no como ajustadores ni como abogados. Ponemos el soporte técnico de la ocurrencia y la cuantía; la reclamación formal y cualquier queja o demanda las adelantas tú o tu abogado. Si la aseguradora no responde, la Superintendencia Financiera ordenó tramitar como queja exprés los reclamos de los afectados por el desastre (Carta Circular 54 de 2026), y cada aseguradora tiene un Defensor del Consumidor Financiero.

Fuentes: de dónde sale cada cifra

  • Fasecolda, reclamaciones y pagos por el sismo con corte al 2 de octubre de 2026, publicado por El Espectador el 6 de octubre de 2026.
  • Superintendencia Financiera, Carta Circular 54 del 13 de agosto de 2026 (quejas exprés): cartas circulares 2026 · Infobae, 13-ago-2026.
  • Superintendencia Financiera, Circular Externa 007 del 26 de agosto de 2026: circulares externas 2026 · Actualícese, 27-ago-2026.
  • Código de Comercio, artículos 1074, 1075, 1077, 1080 y 1081 · Ley 675 de 2001, artículo 15 · Reglamento NSR-10, A.9 y A.10 · Ley 400 de 1997.
  • Caso de Armenia y propuestas de reparación: expedientes propios de CRÉER Ingeniería (agosto a octubre de 2026), publicados sin datos que identifiquen a los clientes.
Reclamación de seguro · Diagnóstico por fotos sin costo

El daño parcial va al final de la fila. Llega con el expediente completo

Mándanos hoy las fotos del daño y la carátula de la póliza. Te responde un ingeniero del equipo, no un asistente, y si no vale la pena reclamar te lo decimos.

ENVIAR FOTOS POR WHATSAPP LLAMAR AHORA
Precio cerrado · IVA incluido · Matrícula COPNIA + Ordem dos Engenheiros (Portugal)
WhatsApp Llamar